Российская экономика: долг платежом страшен
Российский бюджет всё увереннее живёт в долг, и этот долг дорожает. Индекс гособлигаций RGBI к 13 октября 2026 опустился до 111 пунктов и с начала года потерял 5,8%. Чем дешевле старые ОФЗ на бирже, тем дороже Минфину РФ обходятся новые займы.
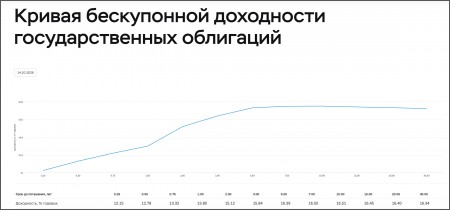
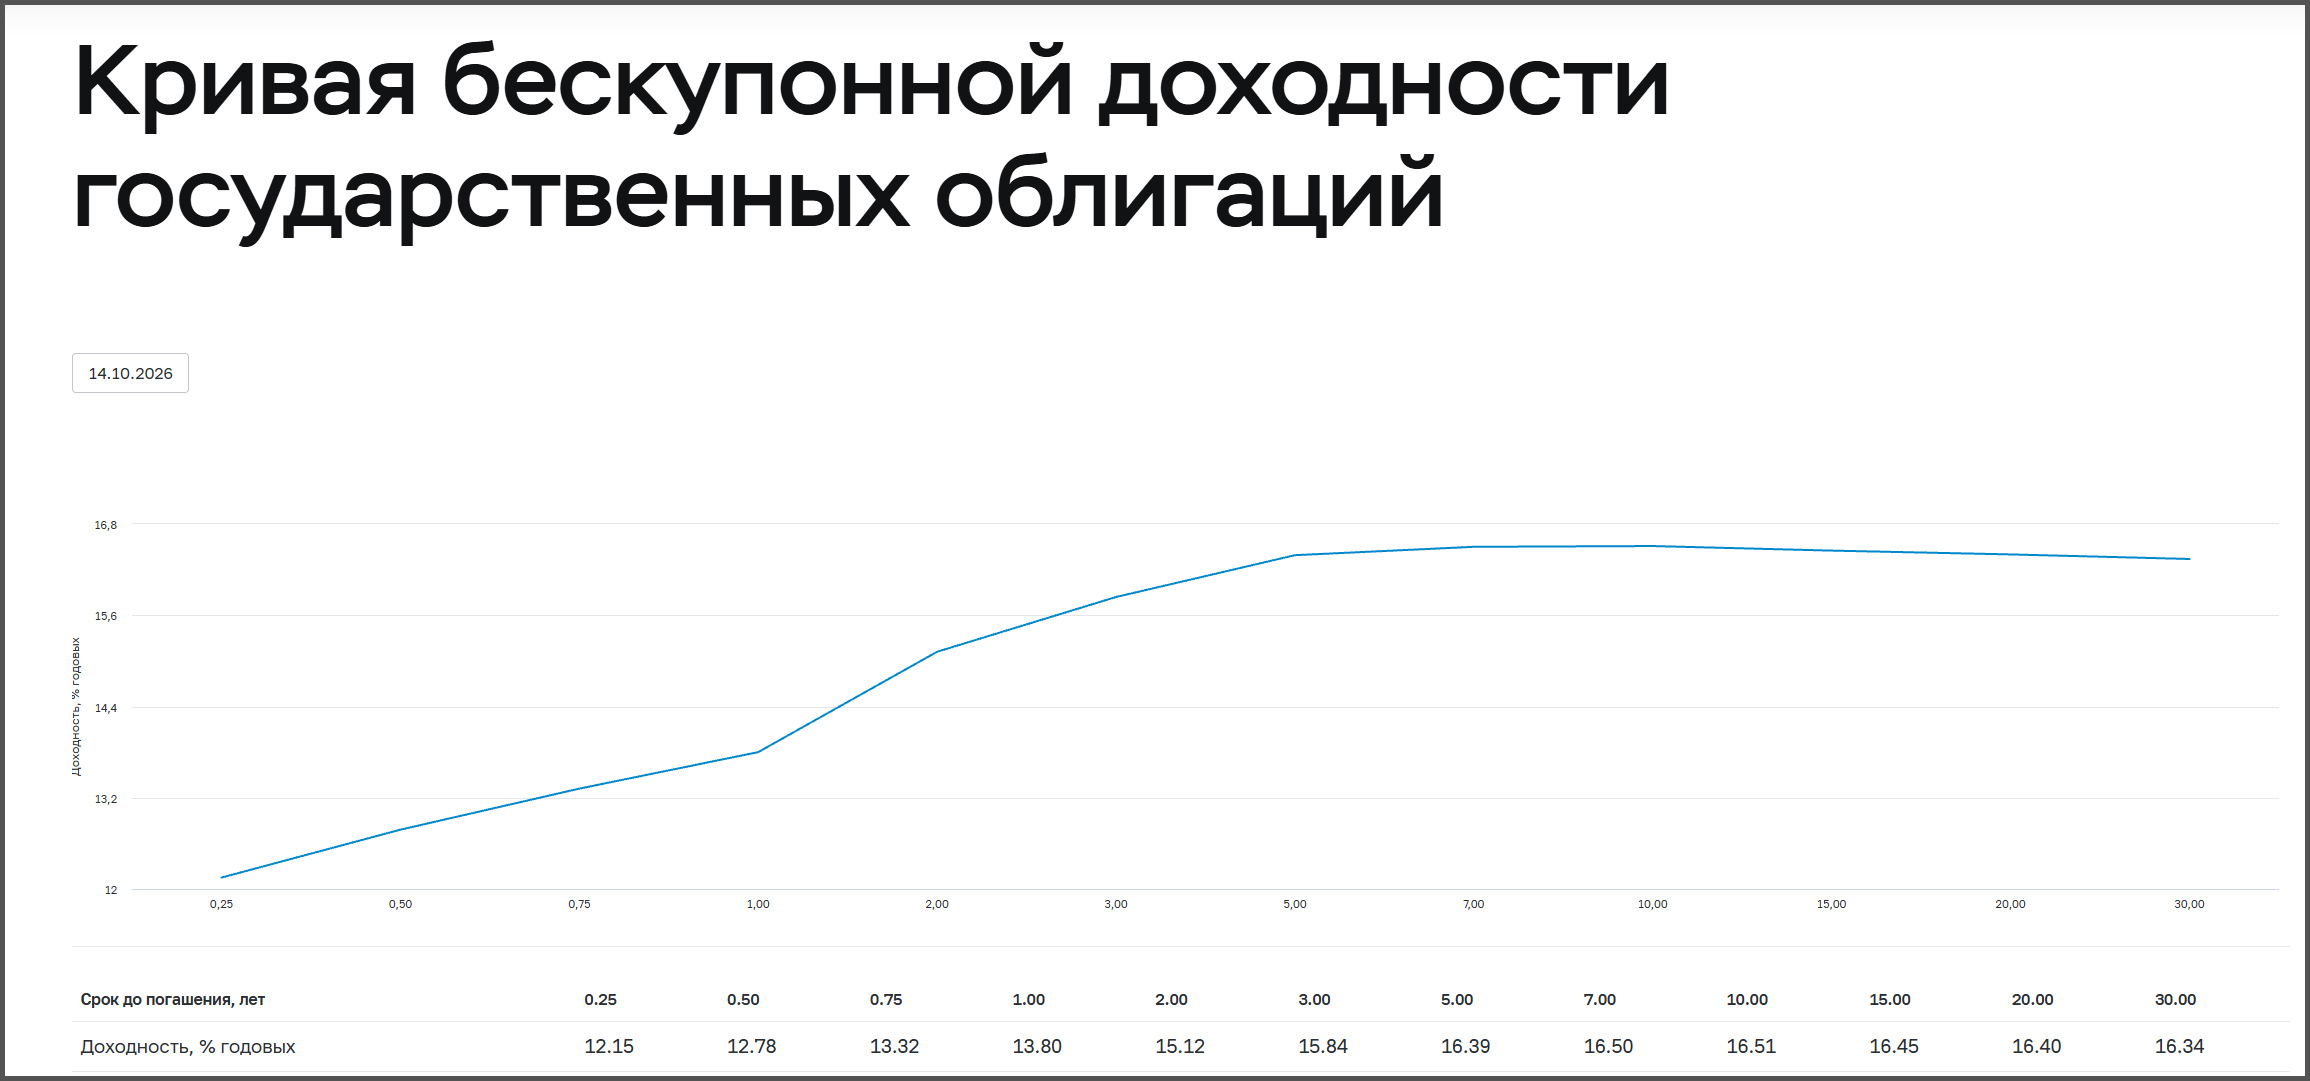
По данным ЦБ, доходность пятилетних бумаг составляет 16,45%, десятилетних – 16,64%. При ключевой ставке 14% рынок требует с государства премию около 2,5 процентного пункта. Так инвесторы оценивают заверения правительства о сбалансированном бюджете.
Поводов для недоверия хватает. Закон о бюджете на 2026 год предусматривал дефицит 3,8 триллиона рублей, или 1,6% ВВП. За девять месяцев федеральный бюджет недосчитался уже 5,2 триллиона. Теперь Минфин РФ ожидает по итогам года около 7,3 триллиона рублей, или 3,2% ВВП. Фактический дефицит почти вдвое превысит плановый. Что любопытно, это происходит на фоне дорогой нефти: министр финансов РФ Антон Силуанов сам признал, что цены на энергоресурсы во втором полугодии выше заложенных в бюджет.
Подушка безопасности тает. Ликвидная часть Фонда национального благосостояния на 1 октября сократилась до 3,8 триллиона рублей, или 1,6% ВВП. Это примерно половина годового дефицита. Антон Силуанов сказал депутатам 13 октября 2026 на пленарном заседании Госдумы РФ, что Минфин занимает больше, чем составляет свободная часть фонда. Переведём с чиновничьего на русский: резервов не хватает, поэтому казна идёт на рынок и соглашается на его цену. Министр также пообещал пополнить ФНБ к концу года примерно на 1 триллион рублей. Звучит крайне заманчиво. Правда, для этого нефть должна оставаться дорогой.
Цена займов уже видна в расходах. В законе на 2026 год на проценты по госдолгу заложено 3,9 триллиона рублей, или 8,8% всех трат бюджета. В проекте на 2027 год – 4,6 триллиона, или 9,4%. Это больше, чем федеральный бюджет планирует потратить на здравоохранение и образование вместе: около 1,8 триллиона на каждую статью. К 2029 году на обслуживание долга будет уходить каждый десятый рубль расходов.
Старый долг был дешёвым. Выпуски прошлых лет размещались с купонами 6–8% годовых, и их погашение само по себе повышает среднюю стоимость долга. Ещё быстрее её поднимают флоатеры – облигации с купоном, привязанным к ставке RUONIA. По ним казна платит текущую рыночную ставку без задержки. После массовых размещений 2024–2025 годов их доля в портфеле к концу 2025 года составляла 38%. В начале 2026 года директор департамента госдолга Минфина РФ Денис Мамонов назвал комфортным уровень 25–30% и дал понять, что крупных выпусков таких бумаг не будет.
Ориентир продержался недолго. Рынок бумаг с постоянным купоном перенасыщен: в июле и в конце сентября Минфин признавал аукционы несостоявшимися из-за отсутствия заявок по приемлемым ценам. Покупатели готовы брать длинные ОФЗ под доходность около 17%, а казна не готова её платить. Между тем на четвёртый квартал программу заимствований увеличили, и до конца года предстоит привлечь около 2,45 триллиона рублей. Аналитики не исключают, что без флоатера на 1 триллион рублей план не выполнить. То есть та же высокая ставка, но растянутая на годы.
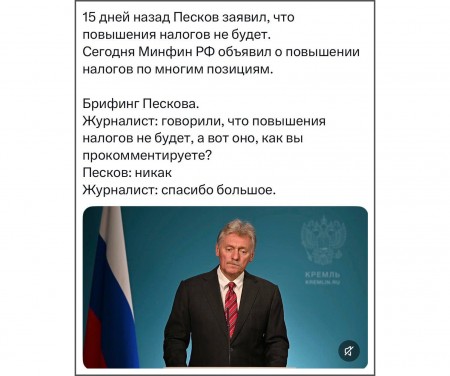
Налоговый резерв правительство уже использовало. С 2025 года налог на прибыль вырос до 25%, причём весь прирост ставки достался федеральному бюджету. Появилась прогрессивная шкала НДФЛ, вырос НДПИ. С 2026 года НДС поднят до 22%. Проект на 2027 год добавляет меры помельче: НДС на трансграничную интернет-торговлю и повышение налогов на пассивные доходы. Крупных источников почти не осталось, поэтому дыру закрывают заимствованиями.
Регионы выглядят благополучно только в среднем по больнице. По данным Счётной палаты РФ, 66 субъектов закрыли первое полугодие с дефицитом. Совокупный разрыв составил 134,2 миллиарда рублей, втрое меньше, чем годом ранее. Однако без профицитной Москвы дефицит превысил бы 440 миллиардов. Рейтинговое агентство НРА допускает, что к концу года он вырастет примерно до 2 триллионов рублей – около 5% всего бюджета России 2026 года.
Круг замыкается. Крупные бюджетные расходы поддерживают спрос и инфляцию. В сентябре Банк России сохранил ставку 14% и указал на ускорение устойчивого роста цен. По оценкам аналитиков, годовая инфляция в начале октября превысила 7%. Высокая ставка автоматически повышает купоны флоатеров и доходность новых займов. Экономисты называют это фискальным доминированием: бюджет мешает ЦБ снижать ставку.
Что дальше? На заседании 23 октября рынок в основном ждёт сохранения ставки. Доля флоатеров в долге, вероятно, снова вырастет вопреки собственному ориентиру Минфина. Выбор у правительства невелик: резко сократить расходы, ещё раз повысить налоги или мириться с инфляцией. Проект бюджета не предлагает ни первого, ни второго в нужном масштабе. Значит, остаётся третье, и проценты по нему будут только расти…